
Par Roselyne Geneviève Bekale Ondo
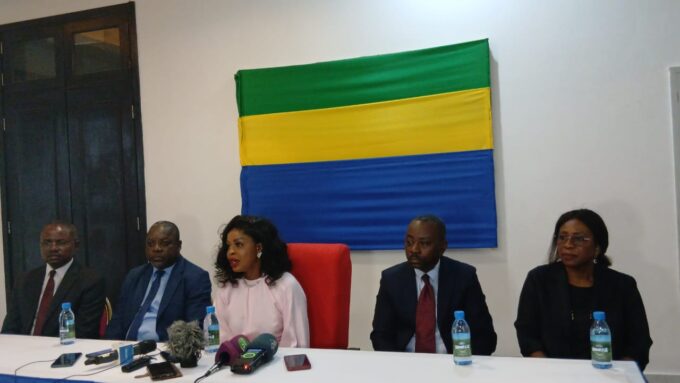
Le lancement d’une mission de recouvrement des taxes auprès des opérateurs économiques par le président du Conseil départemental de l’Ogoulou Mimongo, Jean Rémy Oscar Magnanga, marque une volonté affirmée de renforcer les ressources locales. Présentée comme un levier de développement, cette initiative soulève néanmoins plusieurs interrogations quant à sa mise en œuvre, sa légitimité fiscale et ses impacts sur un tissu économique local souvent fragile.
L’objectif affiché est clair : instaurer une fiscalité locale structurée afin de financer des projets communautaires et répondre aux besoins des populations. Toutefois, dans un contexte où la décentralisation financière reste inachevée au Gabon, la capacité réelle des conseils départementaux à lever l’impôt de manière autonome suscite des débats.
Le cadre juridique encadrant cette taxe est-il clairement défini et accessible aux contribuables ?
Existe-t-il des mécanismes de contrôle et de reddition des comptes garantissant la transparence de l’utilisation des fonds ?
Cette fiscalité ne risque-t-elle pas de créer une pression supplémentaire sur des opérateurs économiques déjà confrontés à de nombreuses charges ?
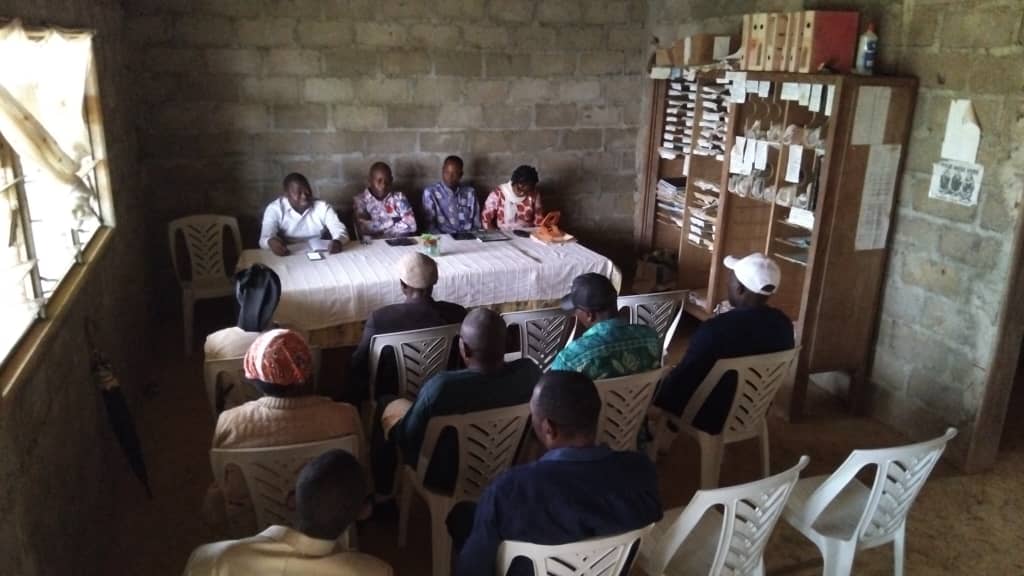
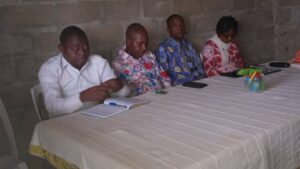
Si les autorités locales évoquent une adhésion massive lors des séances de sensibilisation à Etéké, l’absence de contestation publique ne signifie pas nécessairement un consensus réel. Dans les zones rurales, les opérateurs économiques, souvent dépendants de l’administration locale, peuvent hésiter à exprimer leurs réserves.
Dans un département où l’activité économique repose largement sur de petites unités commerciales informelles, l’instauration de nouvelles taxes pourrait :
• fragiliser les micro-entreprises ;
• encourager la dissimulation d’activités ;
• ou freiner l’initiative privée.
Au-delà de l’aspect financier, cette mission peut également être perçue comme un test de gouvernance locale. La mobilisation conjointe des agents du Trésor, des forces de défense et de sécurité et du Conseil départemental pour le recouvrement interroge sur l’équilibre entre pédagogie fiscale et contrainte administrative.
Si elle est mal perçue, une telle approche pourrait :
• alimenter un sentiment de fiscalité coercitive ;
• fragiliser la relation de confiance entre autorités et opérateurs économiques ;
• politiser une initiative pourtant présentée comme purement technique.
L’acceptabilité sociale de cette mesure dépendra largement de la visibilité des retombées pour les populations. Dans de nombreuses collectivités africaines, la méfiance fiscale naît de l’absence de corrélation entre les taxes payées et les services rendus.
Pour éviter cet écueil, plusieurs conditions apparaissent essentielles :
• transparence dans la gestion des fonds ;
• communication régulière sur les projets financés ;
• implication des populations dans la définition des priorités ;
• équité dans l’application de la taxe.
Si elle est bien encadrée, cette initiative pourrait constituer un pas vers une véritable autonomie financière locale et un développement territorial mieux adapté aux réalités du terrain. À l’inverse, une mise en œuvre précipitée ou opaque pourrait accentuer la défiance fiscale et fragiliser davantage le tissu économique local.
L’enjeu dépasse donc le simple recouvrement : il s’agit de bâtir une culture fiscale fondée sur la confiance, la transparence et des résultats tangibles pour les populations.




Laissez un commentaire